比特币突然下跌:超 10 亿资金清算,AI 抛售与ETF流向解析
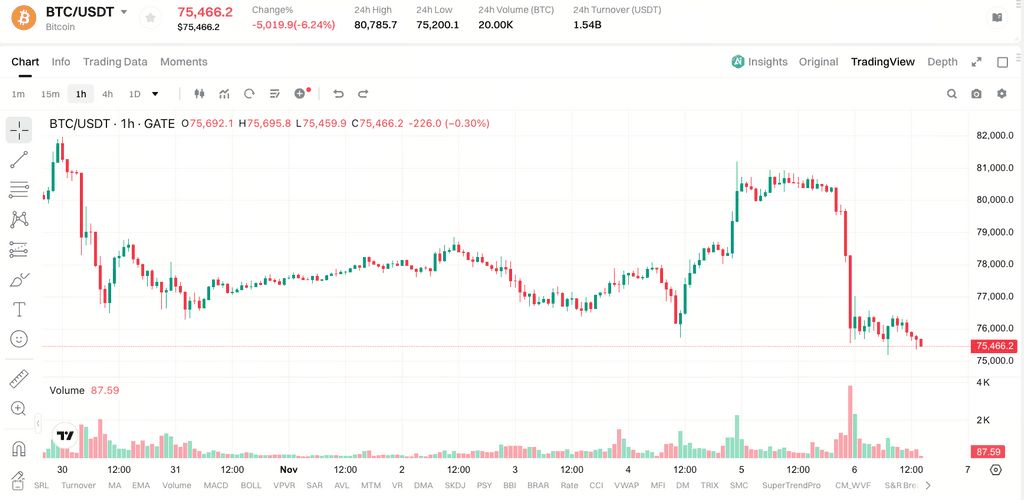
比特币在 2026 年美国中期选举结果出炉后,一度冲上 80,800 美元上方,却在次日纽约时段随美股科技板块的集中抛售急速回撤。截至北京时间 11 月 6 日,据数据显示,比特币报约 75,466.2 美元,24 小时跌幅 6.24%,最低触及 75,200 美元,较 2025 年 10 月 6 日创下的历史高点 126,080 美元回撤约 40%。
这轮下跌并非单一“加密利空”所能解释:它的起点在华尔街的 AI 交易,放大器在衍生品清算层,而触发器则是中期选举后市场对监管路径的重新定价。
第一层:中期选举“蓝潮”如何改写 AI 交易的定价假设
民 主党在 2026 年中期选举中夺回参众两院控制权,成为本轮风险资产重定价的宏观起点。市场迅速将这一政治变化映射为一条具体的政策预期链条:民主 党掌控国会 → 数据中心审批与建设面临更严格审查 → AI 芯片需求增速被下修 → 高估值的科技成长股遭遇集中减仓。
这一推演并非情绪化猜测,而是在资产价格中得到了直接验证。11 月 5 日纽约交易时段,纳斯达克综合指数收跌 5.52%,纳斯达克 100 指数重挫 6.36%,创 2020 年 3 月以来最大单日跌幅;费城半导体指数暴跌逾 12%。
个股层面,英伟达下跌 9.3%,AMD 下跌 17.3%,特斯拉跌超 10%,科技七巨头单日市值合计蒸发约 1 万亿美元。FalconX 全球市场联席主管乔舒亚·林指出,抛售的内核机制在于市场开始将“数据中心建设放缓”对 AI 芯片需求与企业盈利的负面含义纳入定价。
比特币在这一链条中扮演的角色,不是避险资产,而是与科技成长股共享同一批边际资金的“高贝塔风险敞口”。当 AI 主线遭遇集中撤退,同一批资金在加密市场同步降杠杆,形成跨市场的负反馈。
24 小时内,比特币未平仓合约下降约 1.78%,印证了仓位正在被主动削减而非被动持有。
第二层:10 亿美元清算中的“多头踩踏”结构
价格下跌之所以在数小时内从“回调”演变为“闪崩”,关键变量在于衍生品市场的杠杆结构。
CoinGlass 数据显示,过去 24 小时全网加密货币强制清算金额约 10.18 亿至 12.54 亿美元,其中多头清算占比超过 87%。以较保守的 10.18 亿美元口径衡量,多单爆仓 9.13 亿美元,空单仅 1.06 亿美元;比特币自身清算约 2.54 亿美元,以太坊约 1.6 亿美元。另一组统计显示,24 小时内共有约 19.8 万至 23.9 万名交易者被强制平仓。
来源:SoSoValue
这一结构的关键含义在于:下跌并非由“添加卖空力量”主导,而是由既有看涨杠杆的被动解除驱动。此前比特币从 80,800 美元上方的上涨,很大程度上依赖于空头回补而非现货买盘承接。未平仓合约在上涨过程中仅增长 0.3%,说明新资金并未实质性入场。当价格跌破关键心理位,保证金追缴与进程化止损被触发,多头平仓本身成为边际卖压的来源,形成“价格下跌 → 清算 → 更多卖压 → 进一步下跌”的短期负反馈。
第三层:现货需求端的“沉默失血”
杠杆清算解释的是下跌的“速度”,现货与 ETF 资金流则解释下跌的“持续性基础”。
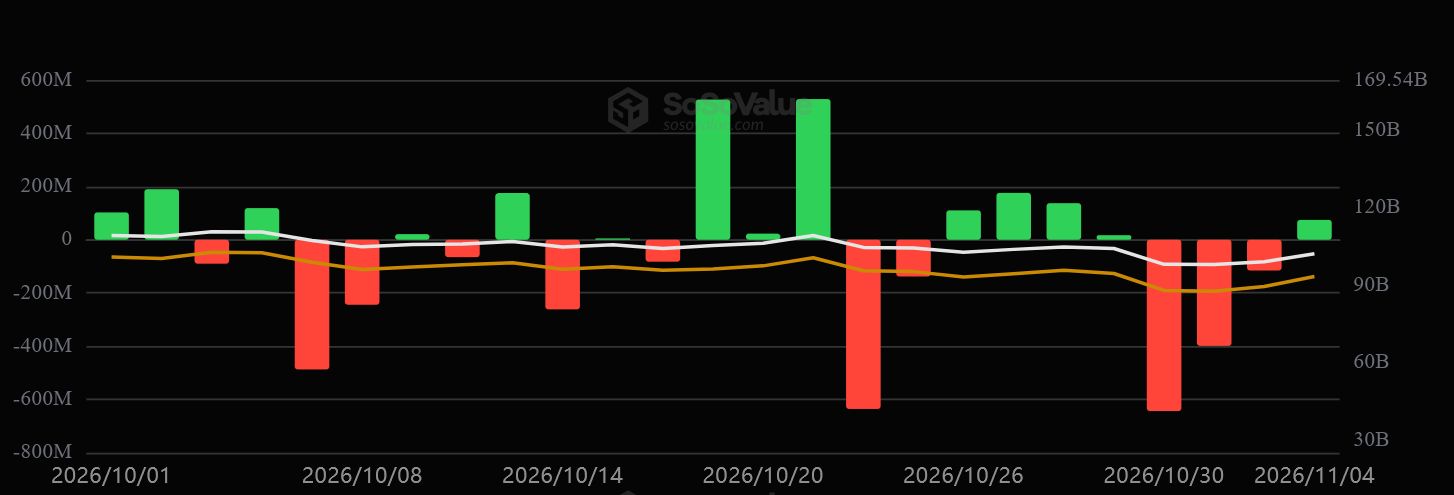
11 月 4 日,美国现货比特币 ETF 录得约 7,456 万美元净流入,表面上看似资金回流,但拆解到发行人层面,信号迅速反转:贝莱德 IBIT 同日净流出 2.01 亿美元,而富达 FBTC 净流入 2.37 亿美元,ARKB 与 BITB 分别贡献约 1,990 万与 1,520 万美元。
总量转正的原因,是单只产品的流入恰好覆盖了头部产品的赎回,而非资金系统性地重返比特币敞口。IBIT 的赎回压力并非孤立事件:11 月 2 日该基金单日净流出 4.053 亿美元,创 6 月以来最大流出纪录。
来源:Checkonchain
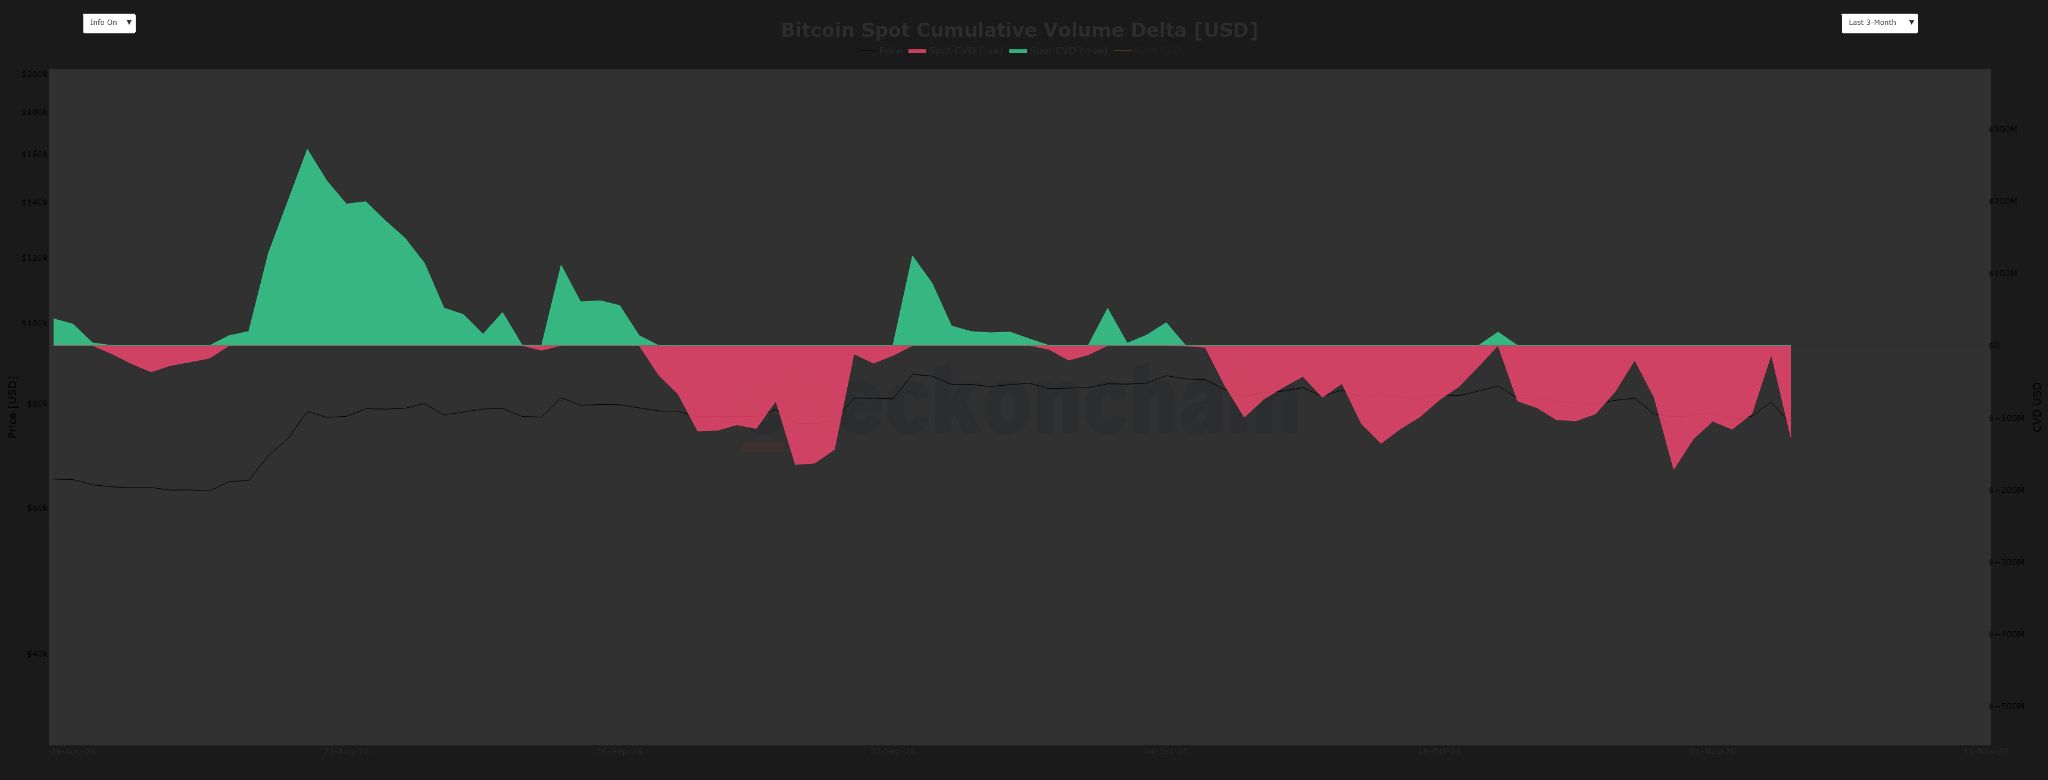
链上侧同样指向需求偏弱。CryptoQuant 的 Coinbase Premium 指数在下跌前已从 -0.09% 走弱至 -0.19%,表明美国现货买盘相对离岸市场缺乏溢价吸引力。
Whalio 的交易所现货数据则显示,11 月 4 日买方仍占优约 1.412 亿美元,但到 11 月 5 日晚间卖方成交额占比已反超,成为近一个月最严重的卖方失衡之一。换言之,在杠杆清算发生之前,现货市场的边际承接力量已经在减弱。
被计入定价的“结构性不确定项”:Trump Media 的 4,259 枚 BTC 转移
在衍生品与 ETF 数据之外,一项链上事件为市场情绪提供了额外的摩擦成本。11 月 5 日,与 Trump Media & Technology Group 关联的钱包分两批向 Crypto.com 转入 4,259 枚比特币,按转移时市值计算约 3.29 亿至 3.44 亿美元。
Arkham 的标记显示该钱包与“2028 年可转换票据抵押品”相关,转账本身并不等同于出售,但在 11 月 30 日债务偿还窗口临近的背景下,市场对这一余额的潜在处置方向保持了高度敏感。
需要强调的是,截至本文数据截点,尚无链上证据确认该批比特币已被出售;但这一事件之所以被纳入短期定价的讨论,是因为它增加了现货端“潜在供给”的不确定性,而非提供了已实现的卖压。
技术结构:75,000 美元为何是当前博弈的“最小阻力锚点”
从价格结构看,75,000 美元兼具心理阈值与杠杆分布的双重意义。CoinGlass 清算热图显示,75,000 至 75,400 美元区间集中了大量多头清算敞口;若价格进入该区间,可能触发更多反向交易,加剧下行压力。
向上方向,81,300 美元附近对应 30 日移动均线,是短期趋势修复需要收复的第一道阻力;中期阻力则位于 80,000 美元整数关口。向下方向,73,200 美元附近对应 200 日移动均线,被多家做市商视为本轮调整的第一道中期防御线。
这一组位置之所以值得关注,并非因为技术指标本身具有预测能力,而在于它们与杠杆仓位分布、期权行权价以及被动资金再平衡的节点形成了重叠。
75,000 美元若被 日收盘价有效跌破,下一层流动性参考将下移至 73,200 美元附近;反之,若价格能够重新站稳 80,000 美元并进一步收复 81,300 美元,则本轮由清算驱动的负反馈有望阶段性解除。
常见问题
75,000 美元为什么重要?
该位置同时对应心理整数关口与短期多头清算密集区。日收盘价若有效跌破,可能打开向 73,200 美元(200 日移动均线附近)的下探空间;反之,若在该区域形成承接,则短期负反馈可能阶段性收敛。
ETF 总净流入为正,为什么还说现货需求偏弱?
11 月 4 日总量转正仅因富达 FBTC 单只产品流入覆盖了贝莱德 IBIT 的赎回,并非多发行人同步回流。IBIT 作为流动性最深的产品,承担了机构在事件窗口前快速减仓的“执行出口”功能,其赎回本身比总量数字更能反映边际持有行为的变化。
比特币与科技股的相关性为什么会在这轮下跌中变得如此明显?
两者在边际资金层面共享同一批风险偏好敏感的资金。当 AI 主线遭遇集中减仓,机构同时在股票与加密资产端收缩高贝塔敞口,形成跨市场同步去杠杆。这种相关性在波动率上升阶段通常会被放大,而非稳定不变。
结语
比特币此轮突然下跌的本质,是一场跨资产风险预算的同步收缩在杠杆结构中的映射。中期选举“蓝潮”改变的是市场对 AI 资本开支可持续性的预期,科技股抛售提供了最初的触发器,比特币因与科技成长股共享边际资金而被动卷入;衍生品市场超过 10 亿美元的多头清算,则把一次“宏观定价调整”放大为“流动性 事件”。
ETF 总量数据掩盖下的发行人层面赎回、现货溢价走弱,以及 Trump Media 大额 BTC 转移带来的心理摩擦,共同构成了短期需求侧的约束条件。
后续判断的内核不在于“比特币是否已经跌够”,而在于两个可观测变量:其一,美股 AI 产业链的抛售是否在 73,000 至 75,000 美元对应的风险偏好水平上企稳;其二,美国现货 ETF 的发行人层面流向能否从“IBIT 单边赎回、FBTC 对冲”的结构,转向更广泛的净流入。在这两个信号出现之前,高杠杆多头仓位的脆弱性仍然是价格波动的主要放大器。
到此这篇关于比特币突然下跌:超 10 亿资金清算,AI 抛售与ETF流向解析的文章就介绍到这了,更多相关比特币大跌内容请搜索脚本之家以前的文章或继续浏览下面的相关文章,希望大家以后多多支持脚本之家!
本站提醒:投资有风险,入市须谨慎,本内容不作为投资理财建议。


