Ethena上线美股永续交易,USDe收益来源拓展,收益提升背后暗藏哪些潜在风险?

Ethena宣布接入美股永续合约,为稳定币 USDe 拓展新的收益渠道。借助美股永续交易,项目有望进一步提升 USDe 的收益率,吸引更多资金入场。但美股永续带有杠杆属性,行情剧烈波动时会加大对冲操作难度。市场产生分歧,有人认为是收益增长新引擎,也有人担忧新增敞口会带来流动性与兑付风险。
9月25日,合成美元协议 Ethena 宣布与 Binance 合作,将其稳定币 USDe 的基差策略从加密永续合约扩展至股票永续合约。具体操作为:在 Binance 平台买入其关联方发行的代币化股票凭证 bStocks(如英伟达、特斯拉等),同时在同一平台做空以 USDT 计价的对应股票永续合约,以对冲价格波动并赚取资金费率。
Ethena 创始人 Guy Young 称,这是 USDe 自上线以来“资金机制最重要的一次扩展”。他指出,股票永续合约的资金费率更高、与比特币相关性更低、多头付费意愿更强,预计未来12至24个月内,现实世界资产(RWA)永续将在 USDe 储备中占据主导地位。
然而,为准入提供风控框架的 Kairos Research 却持更为谨慎态度。其8月28日提交的风险评估报告强调,该策略的可部署规模受限于订单簿深度,并明确指出“补充协议尚未落定”以及“美股闭市期间定价分离”是两大结构性风险。

比特币加权费率已降至2.2%
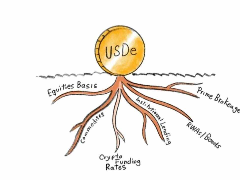
USDe 并非传统“现金+国债”模式的稳定币,而是通过“现货多头 + 永续空头”的中性策略,赚取资金费率差。2024年,比特币加权资金费率年化约11.0%,推动 USDe 供应量在2025年10月达到148亿美元峰值。但到2026年8月,该费率已降至2.2%,USDe 供应量随之萎缩至约49亿美元。
为应对加密市场费率枯竭,Ethena 转向股票永续。Kairos 设定的准入门槛包括:标的14日均单边未平仓合约不低于2500万美元、具备30天资金费率历史、且平台需提供匹配的代币化现货。截至8月26日,仅Binance有17个合约对达标,实际可用标的包括英伟达、特斯拉、苹果和Meta等。
值得注意的是,bStocks 并非直接持有底层股票,而是由 Binance 关联公司 BTech Holdings Limited 发行的代币化凭证。持有人不享有股东权利,发行人保留对公司行动(如拆股、分红)的裁量权,法律性质更接近“仓单”。Kairos 因此要求签署补充协议,明确托管安排、审计机制、密钥管理及股息处理规则。截至9月25日,该协议是否签署仍未披露,意味着当前现货头寸实质上是对 Binance 关联方的无担保信用敞口。

股权基差口径相差约三倍
双方在收益预期上存在显著分歧:Ethena 官方称过去六个月股权基差年化超11%,而 Kairos 测算的可复现数据仅为7%左右,部分合约甚至转为负值。高点17.5%仅出现在5至8月的短期窗口。
更重要的是规模限制。Kairos 建议 USDe 对单一标的的仓位不超过其永续合约未平仓量或日成交量的10%。据此测算,即便最深的品种(如英伟达)单侧订单簿深度仅约56万美元,可部署资金远低于 USDe 当前49亿美元存量的1%。

可部署规模远低于存量1%
另一关键风险在于交易时间错配。美股每周约70%时间休市,而 Binance 的股票永续合约仍持续交易。此时,指数价格由永续订单簿自行生成,可能导致对冲失效。Kairos 回测显示,周末及节假日平均价格偏离达14.9个基点,财报窗口最大回撤达81.7个基点。为此,风控规则要求在闭市时段增加至少10%的稳定币保证金,或提前减仓甚至平仓。
将现货、永续、清算与指数全部集中于 Binance 生态,虽降低了跨所滑点,却也将风险从市场波动转向了关联方信用、闭市定价偏差与平台集中度。

USDe距回购开关仍差26亿
目前 USDe 供应量约为49亿美元,距离触发 ENA 代币回购机制的75亿美元阈值仍有约26亿美元缺口。若股权基差策略能稳定贡献正收益,供应量应率先回升。近期 ENA 价格上涨,既反映回购预期,也包含对 RWA 扩展的远期想象——但两者兑现节奏并不一致。
此次合作更像是一次严格限额的试点。实际部署规模、补充协议签署进展及第二家合规平台的接入时间,仍是决定 USDe 能否真正借力美股的关键变量。
以上就是Ethena上线美股永续交易,USDe收益来源拓展,收益提升背后暗藏哪些潜在风险?的详细内容,更多关于Ethena美股永续引争议的资料请关注脚本之家其它相关文章!
本站提醒:投资有风险,入市须谨慎,本内容不作为投资理财建议。