美联储近三年首次加息:2026 年 BTC 与美股行情会怎么走?
美联储在 9 月 16 日将联邦基金利率目标区间上调 25 个基点至 3.75%–4.00%,这是自 2023 年以来首次加息。根据美联储 9 月 FOMC 决议,此次决定获得一致通过,委员会继续强调通胀仍处于偏高水平,希望通过进一步收紧金融条件,让通胀更及时地回归 2% 目标。
但真正改变市场预期的,并不是这 25 个基点本身,而是美联储重新打开了“连续加息”的可能性。最新政策预测指向 2026 年内仍可能存在进一步收紧空间,而 Goldman Sachs 在会议结束后已经将预期调整为 10 月再次加息 25 个基点。这意味着过去几个月围绕“什么时候降息”的交易逻辑,正在迅速转向“高利率到底还要持续多久”。
市场对这次加息也没有形成完全一致的理解。美联储主席 Kevin Warsh 强调,目前高利率和债券收益率上升更多反映经济韧性、资本开支以及全球不确定性,美联储仍需要继续控制通胀;但 BlackRock 策略师 Gargi Pal Chaudhuri 则认为,核心通胀已经出现一定降温,美联储没有必要过于急切地继续收紧政策。
正是这种分歧,让这次加息比普通的政策调整更值得关注。对 Bitcoin 和 Crypto 来说,问题重新回到美元流动性、杠杆成本和风险偏好;对美股而言,高估值科技、房地产、小盘股以及高负债企业,则需要重新适应更高的资金成本。

这次加息背后,美联储真正担心的是什么?
美联储重新加息的背景,并不是美国经济突然陷入危机,而是经济仍然表现出相当韧性,通胀压力却没有足够快地消退。
Warsh 在会后强调,美联储并不是因为市场“要求”加息才采取行动,而是认为当前经济数据支持更加主动地控制通胀。他同时将近期长期美债收益率走高更多归因于经济增长、科技企业资本支出以及全球政治不确定性,而不是市场失去对美联储抗通胀能力的信心。
这使当前环境与典型经济衰退期有所不同。企业投资仍然旺盛,尤其是 AI、数据中心和科技基础设施继续带来大规模资本开支;与此同时,能源价格仍处高位,企业和消费者面临的成本压力没有完全消失。
从政策逻辑来看,只要就业、消费和企业投资没有明显恶化,美联储就不需要急于通过降息保护增长。相反,经济越有韧性,央行就越有空间继续通过高利率压低需求和通胀。
这也解释了为什么一次只有 25 个基点的加息,会让市场产生如此大的重新定价:投资者担心的不是今天的利率,而是 未来几个月利率还会不会继续向上。
市场争议已经从“要不要加息”变成“会不会加过头”
美联储内部和市场机构对当前政策环境的判断并不完全一致,这种分歧本身就是接下来市场波动的重要来源。
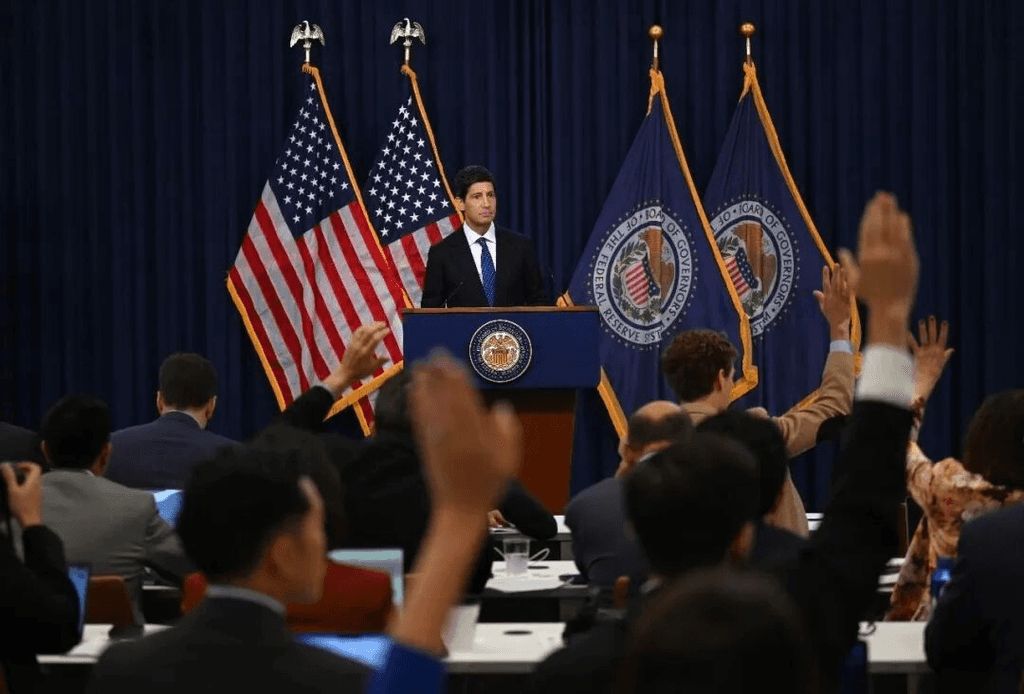
Warsh 的立场相对明确:通胀仍然需要进一步控制,美联储应该保持独立,并根据经济长期趋势而不是单个月份的数据制定政策。从这一角度看,9 月加息更像是一种预防性措施,而不是对某一份 CPI 数据的临时反应。
但 BlackRock 的判断更加谨慎。Gargi Pal Chaudhuri 认为,核心通胀已经出现一定缓和,目前的通胀环境并不能简单理解为重新失控,因此美联储更应该综合观察核心 PCE、能源价格和整体经济数据。在她看来,这次加息也带有维护央行抗通胀信誉的意味。
这种分歧对投资者很重要。如果美联储是因为短期能源冲击而加息,那么随着油价和通胀回落,政策可能重新转向观望;如果美联储判断经济本身依然过热,那么连续加息的概率就会更高。
Goldman Sachs 已经选择了后者。该机构在会议后预计美联储可能在 10 月再次加息 25 个基点,成为会议结束后较早明确预测连续加息的大型华尔街机构之一。
因此,市场接下来真正交易的已经不是 9 月会议结果,而是 这是不是新一轮加息周期的第一步。
加息正在重新改变 Bitcoin 的资金环境
Bitcoin 对利率敏感,并不是因为美联储政策会直接改变 BTC 网络,而是因为利率会改变全球资本配置的机会成本。
当美国国债、货币基金和现金类资产能够提供更高收益时,投资者不需要承担很高的价格波动,就可以获得相对有吸引力的回报。对于 Bitcoin 这样的无息资产而言,这意味着需要更强的上涨预期,才能吸引新的边际资金。
美元同样重要。更高的政策利率通常会增加美元资产的吸引力,而美元走强意味着全球美元流动性趋紧。Bitcoin、ETH 以及绝大多数 Crypto 资产都以美元计价,当美元和实际收益率同时上升时,整个加密市场都会面临更大的估值压力。
加密市场中的杠杆还会进一步放大这种影响。永续合约、DeFi 借贷、做市以及各种高 Beta 策略都依赖资金成本。一旦市场开始降低杠杆,价格下跌又可能触发进一步清算,因此 Crypto 往往比传统股票市场更快反映流动性变化。
这也是为什么美联储加息之后,真正值得观察的不是 Bitcoin 当天跌了多少,而是 美元、美债收益率和加杠杆意愿是否会在未来几周继续恶化。
BTC 的相对优势,可能在高利率环境中变得更明显
高利率对整个 Crypto 市场都是压力,但不同资产受到的影响并不相同。
Bitcoin 拥有更深的市场流动性、更成熟的机构参与以及 ETF 等传统金融入口。当投资者减少风险敞口时,一部分资金可能完全退出 Crypto,但另一部分也可能只是从小市值 Altcoin、Meme Coin、AI Token 和 DeFi 项目重新集中到 BTC。
Altcoin 面临的问题更加复杂。除了流动性下降,许多项目还需要面对 Token 解锁、生态激励和新增流通供应。当边际买盘减少时,新增供应的影响会更加明显。
因此,如果高利率持续时间比此前预期更长,市场未必表现为所有 Crypto 同步下跌,更可能出现明显分化。BTC 仍然会受到宏观压力,但小市值、高杠杆和强叙事驱动资产的波动可能更大。
换句话说,如果接下来出现“BTC 横盘,但大量 Altcoin 继续回落”,并不一定代表 Bitcoin 已经摆脱美联储影响,而可能只是市场开始优先保留流动性更好的资产。
Bitcoin 后市关键已经从这次加息转向下一次会议
9 月加息已经成为已知事实,接下来真正影响 BTC 的会是利率预期变化。
如果未来 CPI、PCE 或就业数据开始降温,市场可能降低 10 月以及年底再次加息的概率。即使美联储并没有开始降息,只要“继续收紧”的预期下降,美元和短端美债收益率的上涨动力就可能减弱,Bitcoin 也会获得更加有利的修复环境。
反过来,如果能源价格继续维持高位、消费依然强劲、核心通胀迟迟无法下降,那么 Goldman Sachs 所预测的 10 月再次加息就可能逐渐成为更广泛的市场共识。
届时,对 BTC 真正不利的并不是联邦基金利率从 3.75% 上升到了多少,而是市场开始重新相信高利率会维持更久。
因此,后续观察 Bitcoin 时,除了 Gate 行情中的关键支撑和成交量,还需要同步观察 两年期美债收益率、美元走势以及市场对下一次 FOMC 的加息定价。如果这些变量率先见顶,BTC 往往会比真正的政策转向更早开始反应。
科技股为什么重新面临估值考验?
美联储加息对美股的传导方式,与 Crypto 并不完全相同。股票背后存在公司收入、利润和现金流,因此利率更主要通过估值和融资成本影响股价。
对 Nvidia、Salesforce、Broadcom 等高增长科技公司来说,很多估值来自未来数年的盈利预期。当无风险利率较低时,远期现金流折算到今天仍然具有较高价值;随着利率上升,相同的未来盈利对应的现值下降,市场愿意支付的 PE 或销售倍数也会受到限制。
这并不意味着加息一定会终结 AI 行情。真正决定科技股表现的,是利润增长能否跑赢折现率上升。
如果 Nvidia 等公司仍然能够维持高增长,AI 数据中心需求持续扩大,那么强劲盈利可以抵消一部分利率压力。但如果资本开支增速同时开始下降,高估值和增长预期就可能受到双重挤压。
这也让 AI 板块的下一阶段更偏向基本面验证。相比“AI 市场有多大”,投资者会越来越关注 AI 到底带来了多少收入、多少利润,以及投入的资本什么时候能够产生回报。
Warsh 对高收益率的判断,对 AI 股票尤其值得关注
近期 10 年期美债收益率升至高位,已经成为整个美股市场最重要的风险变量之一。但 Warsh 并不认为收益率上涨主要来自市场失去对美国货币政策的信任。
他的判断是,经济表现强劲、大型科技公司资本开支扩大以及全球不确定性,共同推高了长期借贷成本。
这一观点对 AI 股票尤其有意思。
过去市场往往把高收益率简单理解为科技股的利空,但如果推动收益率上升的因素之一恰恰是 AI 数据中心和科技企业的大规模投资,那么市场实际上面对的是一个更复杂的循环:AI 投资支持经济增长,同时大规模资本需求又可能维持较高的融资成本。
对 Nvidia、Broadcom、Oracle 以及大型云服务商来说,真正关键的问题因此变成:AI Capex 创造的盈利增长,能不能跑赢资本成本的上升。
只要答案仍然是肯定的,高利率可能更多导致估值下降和板块分化,而不是 AI 行业整体失速。
房地产、小盘股和高负债企业受到的压力更加直接
科技股至少可以依靠盈利增长抵消一部分利率压力,但房地产和高负债企业受到的影响更加直接。
住宅市场首先面对按揭利率。美联储并不直接决定 30 年期房贷利率,但长期美债收益率与按揭融资成本高度相关。如果 10 年期收益率持续维持高位,买房成本就很难快速下降。
对于 Lennar、D.R. Horton 等房屋建筑商来说,这意味着需要更多依赖价格优惠、按揭补贴或者其他激励维持需求,而这些措施最终可能压缩利润率。
小盘股则通常更加依赖银行信贷和浮动利率融资。大型科技公司拥有大量现金,即使利率升高也可以继续投资;但很多中小企业必须依赖外部融资,一旦借贷成本上升,扩张和资本支出会更快受到影响。
高负债企业还面对再融资问题。此前低利率时期发行的债务陆续到期后,如果企业需要以更高利率重新融资,利息成本会逐渐侵蚀利润。因此,加息的真正影响并不会在 FOMC 当天一次性体现,而会随着时间逐步传导到企业财务报表。
Crypto 为什么通常比美股更快反映流动性收紧?
股票至少拥有盈利作为估值缓冲,而大多数 Crypto 并没有类似机制。
一家公司即使 PE 因加息下降,只要利润继续增长,股价仍然可能通过盈利扩张逐渐修复。但 Meme Coin、小市值 AI Token、Launchpad Token 或部分 DeFi 资产,价值更多来自新增资金、市场注意力和未来叙事。
当边际流动性减少时,这些资产缺乏稳定现金流来支撑估值,因此调整速度通常更快。
同时,加密市场 24 小时交易,杠杆比例较高,流动性又分散在不同交易市场和链上协议。风险偏好一旦变化,资金可以非常迅速地撤离,高杠杆仓位还会通过清算进一步放大行情。
这就是为什么一次相同的宏观冲击,S&P 500 可能出现几个百分点的调整,而部分 Altcoin 在短时间内出现双位数甚至更大的波动。
因此,在新的高利率环境下,与其简单问“Crypto 会不会跌”,更值得关注的是 哪些资产仍然能够吸引真实资金,哪些项目主要依靠宽松流动性维持估值。
市场接下来会怎样消化这次加息?
历史上,一次 25 个基点的加息通常不足以单独终结整个风险资产周期。真正危险的情况,是市场发现这次行动只是连续紧缩的开始。
如果通胀逐渐下降,而经济仍然保持韧性,美联储可能在一次或两次加息之后重新进入观察阶段。这种环境下,美股更可能经历估值消化和板块轮动,而 Bitcoin 也可能在新的利率水平附近建立稳定成本区。
另一条路径则更紧张。如果油价、工资和消费继续支撑通胀,美联储可能连续加息,美元和美债收益率进一步走高。届时高估值科技股、房地产以及 Crypto 都会面临持续的重新定价。
BlackRock 的谨慎态度正是基于这种风险。Gargi Pal Chaudhuri 认为,当前核心通胀已经出现一定改善,如果美联储在供给端和能源因素推动通胀的情况下过度收紧,经济可能承担不必要的政策成本。她更倾向于通过高质量股票、收益型资产以及更广泛的资产配置应对当前环境,而不是简单追随利率方向。
这也是接下来最值得关注的市场分歧:美联储究竟是在及时阻止通胀反弹,还是可能为了控制短期价格压力而把政策推得过紧。
后续数据会决定“再加一次”还是重新观望
接下来几周,通胀仍然是最重要的数据。
如果 CPI 和 PCE 连续降温,美联储继续加息的必要性会明显下降。相反,如果能源、住房和服务价格继续保持粘性,市场可能进一步接受 10 月甚至之后再次收紧的可能。
就业同样关键。只要非农、工资和失业率仍然显示劳动力市场具有韧性,美联储就拥有更多加息空间;如果就业快速转弱,继续收紧政策的成本会明显提高。
油价则是这轮政策周期里无法忽略的变量。高能源价格不仅直接推升通胀,还会通过运输、制造和物流成本传导至企业利润和消费者价格。Warsh 当前仍然强调经济基本面足够强,但如果能源冲击持续时间过长,这种判断也可能受到挑战。
对 Crypto 来说,还需要同步观察 BTC ETF 资金流、Stablecoin 供应和衍生品杠杆;对美股,则要特别关注第三、第四季度企业盈利以及大型科技公司的 AI Capex 指引。
这些数据将决定 9 月加息最终被市场定义为“一次性的政策纠偏”,还是新一轮紧缩周期的起点。
Bitcoin 后续修复需要哪些条件?
Bitcoin 最有利的环境并不是美联储马上降息,而是 紧缩预期不再继续恶化。
如果 BTC 能在加息之后守住重要支撑,同时两年期美债收益率和美元停止快速上涨,说明市场正在逐渐消化新的政策环境。即使价格没有马上进入新一轮上涨,这种稳定本身也意味着进一步去风险压力开始减弱。
更强的修复信号,需要看到通胀开始持续降温、市场降低下一次加息概率,以及机构资金重新稳定流入。如果这些宏观变量同步改善,BTC 通常会在真正的政策降息之前提前反映流动性预期变化。
反过来,如果 Goldman Sachs 对 10 月再次加息的判断逐渐成为市场共识,同时美元和收益率继续走高,那么 BTC 的任何短期反弹都需要更加谨慎看待。
因此,Bitcoin 后续最大的变量已经不是 9 月这次 25 个基点,而是 这轮加息最终要走多远。
美股可能进入更加明显的估值分化
美股并不需要等待降息才能重新上涨,但高利率会明显提高选股标准。
拥有稳定现金流、较低负债和持续盈利增长的公司,更容易通过基本面消化资金成本上升;依赖廉价融资、高杠杆扩张或远期故事支撑估值的公司,则更容易受到压力。
AI 板块尤其可能出现这种分化。市场会继续愿意为真正能够产生收入和利润的 AI 企业支付溢价,但单纯依靠未来市场空间获得高估值的公司,会越来越难以忽视折现率变化。
房地产、小盘股和高负债企业则需要等待融资环境真正改善。如果长期美债收益率持续高位,这些板块即使出现阶段性反弹,也仍然要面对基本面的持续压力。
因此,对美股而言,接下来最重要的不是指数是否立即创新高,而是 企业盈利增长能否继续跑赢资金成本。
总结
美联储 9 月加息 25 个基点至 3.75%–4.00%,表面上看只是一次常规政策调整,但市场真正需要重新适应的是政策方向已经发生变化:过去讨论的是何时降息,现在重新讨论的是还有几次加息。
Warsh 的立场相对明确,美联储仍然把控制通胀放在核心位置,并认为当前经济韧性足以支持更加主动的政策;BlackRock 则提醒,核心通胀已经出现一定缓和,进一步收紧需要警惕过度政策风险。Goldman Sachs 更进一步,已经预测 10 月可能连续第二次加息。
对于 Bitcoin 和 Crypto,高利率首先改变的是流动性环境。美元、美债收益率和杠杆成本上升,会让高 Beta Altcoin 更容易失去边际资金,而 BTC 凭借更深的流动性和机构基础可能表现出更强的相对防御性。
对美股而言,影响则更多体现在估值和融资成本。AI 与科技股需要通过持续盈利证明高估值,房地产、小盘股和高负债企业则更加直接地受到高融资成本影响。
接下来真正决定市场方向的,不是 9 月已经发生的这次加息,而是 通胀是否重新降温、美联储会不会在 10 月继续行动,以及经济与企业盈利能否在更高利率下保持韧性。
到此这篇关于美联储近三年首次加息:2026 年 BTC 与美股行情会怎么走?的文章就介绍到这了,更多相关2026 风险资产行情解析内容请搜索脚本之家以前的文章或继续浏览下面的相关文章,希望大家以后多多支持脚本之家!
本站提醒:投资有风险,入市须谨慎,本内容不作为投资理财建议。


