NVDA股票还能涨吗?AGI时代为何仍需要40万块英伟达GPU?
2026年9月的第一周,人工智能行业迎来了一个被普遍视为分水岭的时刻。北京时间9月7日,英伟达首席执行官黄仁勋在社交媒体上公开宣告,伴随OpenAI最新发布的GPT-6 Astra模型,通用人工智能(AGI)已正式到来 。这一表态迅速在全球科技与资本市场引发连锁反应。然而,一个微妙的背景是:就在此次发言的数日前,黄仁勋刚刚披露了下一批40万GPU即将上线的计划,暗示算力供给侧的军备竞赛不仅未见减速,反而正在全速推进 。
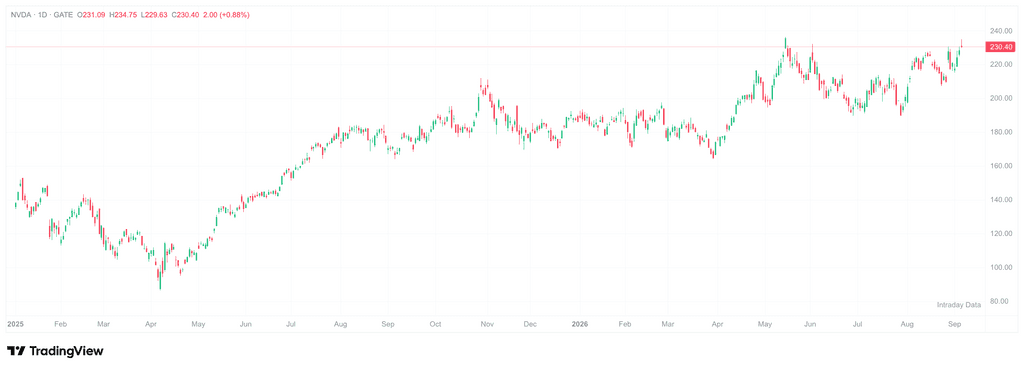
这种“目标已至、投入不减”的悖论,构成了当前围绕NVDA股票定价的核心矛盾。截至美东时间9月4日收盘,据 Gate 股票行情数据显示,英伟达股价报收230.36美元,当日上涨0.84%,总市值维持在5.55万亿美元的高位 。本文将从行业基本面、产业链演化逻辑与结构性挑战三个维度,剖析AGI时代真正到来之际,算力龙头的价值底座与风险边界。
AGI定义之争与英伟达的叙事逻辑
一个值得注意的细节在于,黄仁勋对AGI的界定并非一贯清晰。就在四天前的二十国集团会议上,他的表述还带有明显的模糊性:“在接下来的几年里,我们将基本实现AGI……事实上,我认为我们今天实际上已经实现了——这要么意义重大,要么毫无意义。”
这种语义上的摇摆,恰恰反映了当前AGI定义缺乏统一标准的行业现实。OpenAI与微软的协议曾将AGI与约1,000亿美元利润挂钩,而Anthropic首席执行官达里奥·阿莫迪则提出了更高的能力门槛,认为当前系统尚未达到“汇聚全国天才”的认知水准 。
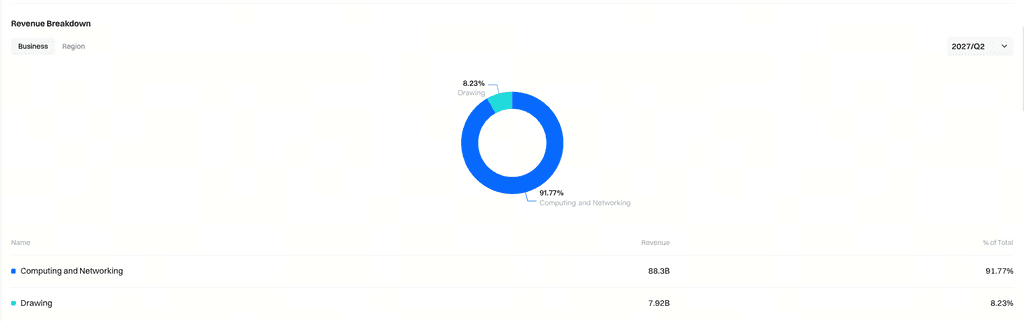
然而,对于英伟达而言,叙事的确定性远比学术定义的统一更为关键。从2026年半导体行业整体图景来看,WSTS预测全年全球半导体市场规模将同比增长26.3%,逼近9,750亿美元 。在这一增量中,AI算力相关支出占据了绝对主导。黄仁勋在二季度财报会上直言“算力就是收入” ,而英伟达数据中心业务单季收入已达890亿美元,同比增幅高达117% 。AGI“已来”的宣告,本质上是对算力需求长期曲线的一次再确认,意在强化市场对未来3至5年资本开支强度的信心。
产业链下一站:推理算力的结构性崛起
如果AGI的“训练时代”正在向“推理时代”加速过渡,那么AI产业链的下一增长点将不再仅仅依赖模型参数的指数级扩张,而在于规模化部署与推理性能的边际优化。多家机构数据表明,2026年全球AI基础设施支出预计将达到4,500亿美元,其中推理算力占比首次超过70% 。
这一转变对芯片架构提出了全新要求:推理工作负载对内存带宽与延迟的敏感度更高,使得HBM(高带宽内存)等存储芯片成为新的瓶颈环节。据德勤报告,2026年全球存储器收入预计将达2,000亿美元,占半导体总收入约25%,而HBM3、HBM4等产品供给持续紧张 。在此背景下,产业链价值分配正在从单一的“GPU计算单元”向“计算+存储+网络”的系统级方案迁移。
与此同时,云服务商与AI实验室的自研芯片浪潮正在加速。谷歌TPU、亚马逊Trainium/Inferentia、以及微软与博通合作的定制芯片均已进入规模化部署阶段 。高盛预计,2026年国产AI加速芯片出货量市场份额有望超过50%,其中华为与阿里平头哥分别占据约20%和7%的份额,英伟达整体市场份额虽仍居首位,但已面临结构性 侵蚀 。
英伟达的护城河与无法回避的隐忧
从财务数据来看,英伟达的增长质量依然强劲。市场对FY2027全年营收预期已接近7,000亿美元量级,同比增长约70% 。但值得关注的是,毛利率正在承受来自HBM内存涨价与供应链成本上升的双重压力,预期将从当前的约75%逐步降至FY2028的约72.5% 。这并非需求问题,而是结构性成本转移。
此外,英伟达在中国高端AI芯片市场的份额正面临严峻挑战。TrendForce预计,2026年中国高端AI芯片市场中,国产解决方案的份额可能接近90%,英伟达与AMD等海外方案的合计空间或被压缩至约一成 。尽管英伟达正通过推出RTX Pro 5000等“特供版”产品试图维持市场存在,但性能限制与地缘政策的不确定性,使其在中国这一关键市场的长期收入能见度显著下降。
值得警惕的另一层风险,来自AI基础设施投资的“信用链”杠杆。《经济学人》此前的分析曾指出,英伟达相关生态的表外敞口已达约2,970亿美元量级,涵盖云厂商担保、定制芯片预付款等隐性负债形式 。在利率中枢上移的宏观背景下,任何终端应用层变现能力的放缓,都可能通过杠杆效应反向冲击硬件估值。
常见问题FAQ
1. AGI已经到来,为何英伟达还在大规模生产GPU?
AGI的“到来”并不等同于算力需求的终结。相反,GPT-6 Astra等模型从训练走向规模化推理部署,推理算力需求远超训练阶段。IDC预计2026年推理算力占AI基础设施支出超70%,英伟达的GPU仍是承载这一负载的核心硬件。
2. NVDA股票目前估值是否合理?
截至9月4日,英伟达市盈率(TTM)约29倍,市场预期FY2028营收增速约70%。Morningstar给予其公允价值310美元/股的评估,认为当前股价仍处于中度低估区间。但毛利率下滑与地缘风险是压制估值的潜在变量。
3. 英伟达在中国市场的份额正在发生什么变化?
TrendForce与Bernstein预测,2026年中国高端AI芯片市场中,华为等国产方案份额可能升至90%左右,英伟达份额预计从2025年的约40%下降至约8%至10%。英伟达正通过推出“特供版”产品试图维持市场接触。
4. AI产业链下一个增长点在哪里?
产业正从“训练算力”向“推理算力”迁移。推理需求催生了对高带宽内存(HBM)、先进封装(CoWoS)、以及AI专用网络芯片(如CPO光模块)的增量需求。具备系统级集成能力的厂商有望在这一阶段获得更大价值份额。
结语
黄仁勋宣告AGI“已来”,与其说是对一项技术目标的最终验收,不如说是对算力长期需求的战略锚定。NVDA股票在5.5万亿美元市值之上仍能维持正向波动,反映的并非市场对现状的满足,而是对“推理时代”更大规模支出的预期定价。然而,在产业链价值重心从训练向推理迁移、自研替代加速、毛利率承压与地缘风险交织的多重变量下,英伟达能否继续占据最大价值份额,将不再仅仅取决于芯片性能的绝对领先,而在于其能否从“算力供应商”进化为“系统级解决方案的规则制定者”。在AGI真正到来的第一年,最大的确定性或许是:这场游戏远未进入终局。
以上就是NVDA股票还能涨吗?AGI时代为何仍需要40万块英伟达GPU?的详细内容,更多关于NVDA股票行情分析的资料请关注脚本之家其它相关文章!
本站提醒:投资有风险,入市须谨慎,本内容不作为投资理财建议。


