KOSPI下跌0.58%:SK海力士为何逆势上涨?AI芯片能否抵御美联储加息压力?
2026 年 9 月 8 日(北京时间),韩国综合股价指数(KOSPI)收盘报 6,954.52 点,下跌 0.58%。这一跌幅虽然温和,却是在前一交易日指数大涨逾 4% 的背景下出现,折射出当前市场对 AI 芯片行情与宏观紧缩压力之间的深度纠结。
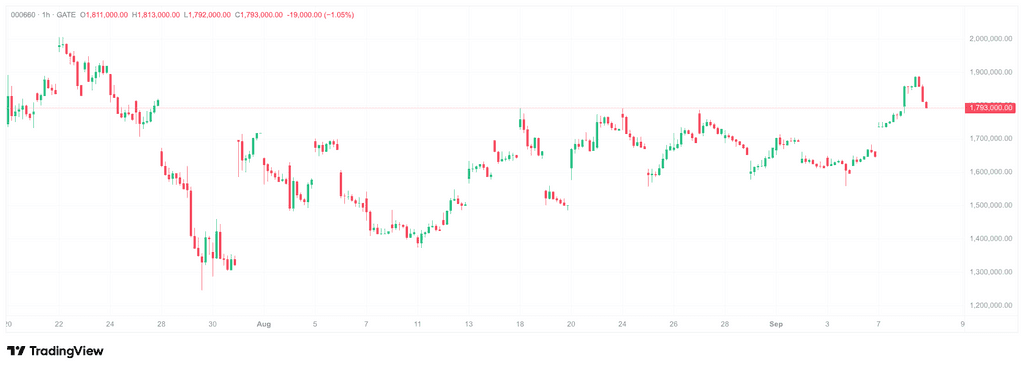
当日盘面呈现出清晰的结构性分化:KOSPI 权重股三星电子收跌 0.19%,据 Gate 股票行情数据显示,而 SK 海力士(000660.KS)则逆势上涨 0.56%,收报 1,793,000.00 韩元,盘中振幅高达 1,889,000.00 至 1,777,000.00 韩元。存储双雄的股价分化的背后,是资本市场对 AI 硬件投资周期的重新审视。
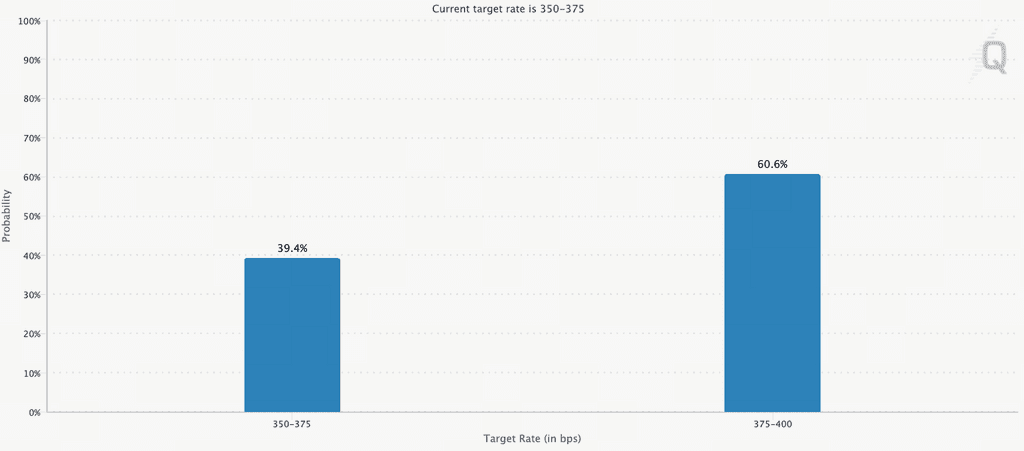
与此同时,华尔街在劳动节假期后重新开市,宏观背景却较节前更为严峻。美国 10 年期国债收益率已攀升至 2023 年 11 月以来的最高水平,2 年期国债收益率触及 2025 年 1 月以来的高点。根据 CME“美联储观察”工具最新定价,市场预期美联储在 9 月议息会议上加息 25 个基点的概率已达 60.4%。
一面是 AI 基础设施投资浪潮带来的存储芯片结构性短缺,一面是美联储加息预期升温对长久期资产估值的压制。KOSPI 与 SK 海力士当下的走势,正是这两股力量的正面交锋。本文将基于最新数据与机构逻辑推演,拆解这一核心矛盾的演绎路径。
美联储加息概率重返六成:市场在定价什么?
9 月 8 日(北京时间),据 CME“美联储观察”工具显示,市场对美联储 9 月维持利率不变的概率为 39.6%,累计加息 25 个基点的概率为 60.4%。
这一加息预期并非凭空而来。美国劳工部此前公布的 8 月非农就业数据显示,当月新增非农就业 16.2 万人,失业率维持在 4.1%,前两个月数据合计上修 5.5 万人。这一超预期的就业韧性,削弱了市场此前对经济增长放缓将迫使美联储暂缓加息的逻辑。前美联储主席沃什在杰克逊霍尔全球央行年会上的表态进一步强化了紧缩信号——其明确指出核心通胀回落速度尚不满足政策转向条件。
从资产定价模型审视,利率预期上移对科技股估值的冲击存在清晰的传导路径:无风险利率(通常以 10 年期国债收益率为锚)是 DCF 估值模型的分母端核心变量。当 10 年期美债收益率持续运行在 4.78% 附近,甚至一度触及 2023 年 11 月以来新高时,远期现金流的现值将被显著压缩。半导体板块因其利润高度集中于远期 AI 增量需求,对贴现率变动尤为敏感。
美联储加息预期升温本质上是在对 AI 硬件投资进行“压力测试”,检验下游云厂商和企业的算力采购计划能否在融资成本持续攀升的环境下维持。
KOSPI 跌 0.58% 的结构性真相:SK 海力士为何能逆势收涨?
如果将 KOSPI 当日的 0.58% 跌幅简单归因于宏观利空,便会遗漏一个关键事实:SK 海力士逆势收涨 0.56%,报 1,793,000.00 韩元,盘中更一度触及 1,889,000.00 韩元的高位。
是什么支撑了这家存储龙头在加息预期升温的背景下走出独立行情?市场正在定价一个与宏观逻辑相反的结构性叙事——存储芯片供需关系的极度紧张。
库存水位跌破 10 天警戒线
据韩国券商 KB Securities 近期分析,三星电子与 SK 海力士的存储芯片库存已不足 10 天供应量。在正常市场周期中,半导体企业的库存水位通常在 30 天至 60 天之间。当库存跌破 10 天门槛,意味着任何超出预期的订单增量都可能引发供货延迟,进而推升产品报价。
这一判断与产业链的现实情况相互印证:受 AI 服务器对高带宽内存(HBM)和 DDR5 的强劲需求拉动,存储芯片的产能分配正在被重塑。SK 海力士作为英伟达 HBM 核心供应商,其产能优先保障高附加值产品,客观上压缩了通用 DRAM 与 NAND Flash 的供给弹性。KB Securities 进一步指出,预计此前因股价回调而陷入低估状态的三星电子与 SK 海力士将迎来强劲重估。
AI 资本开支的远期算力映射
高盛与 SK 海力士管理层近期在加拿大和美国的投资者交流会上释放了更为长期的判断:2027 年存储供给紧张程度将超过 2026 年,即便行业所有已宣布的产能扩张计划全部落地,供需紧平衡状态至少延续至 2028 年。
支撑这一研判的是超大规模数据中心企业(Hyperscaler)的资本开支曲线:机构预计,2027 年全球超大规模数据中心企业在 AI 基础设施领域的投资规模将达 1.3 万亿美元,同比增长 60%。而存储半导体在其中的占比将从 2025 年的 14% 攀升至 2027 年的 57%,两年翻四倍。
这一数据揭示了 AI 投资周期中存储环节的“杠杆效应”:随着 AI 算力集群从训练向推理延伸,存储带宽和容量的需求增速正在超越算力芯片本身。
专业机构的目标价锚定
截至 9 月 8 日(北京时间)收盘,SK 海力士股价为 1,793,000.00 韩元,52 周波动区间为 277,000.00 韩元至 2,987,000.00 韩元。市场对其 1 年预测目标价为 3,197,603.75 韩元,较当前股价存在约 78% 的理论上行空间。高盛策略师 Timothy Moe 对 KOSPI 指数的长期目标持乐观态度,核心依据便是存储芯片盈利复苏。
当然,目标价是基于当前供需模型和盈利预期的推演,其实现需要利率环境不进一步恶化,以及 AI 推理需求的实际落地进度与预期相匹配。
宏观与产业的交叉验证:AI 芯片行情能否抵御加息压力?
将两股力量置于同一框架下交叉验证,才能逼近问题的核心:AI 芯片行情能否抵御美联储加息压力?
压力传导的现实路径
8 月下旬至 9 月初,费城半导体指数经历了一轮快速回调,多只算力硬件个股在不到一个月内出现显著跌幅,市场一度担忧 AI 上游硬件的估值泡沫正在破灭。流动性收紧预期与前期涨幅过大形成的技术面压力形成共振,是回调的主要驱动力。
SK 海力士在此轮回调中同样出现了股价波动,但其基本面逻辑并未被证伪。该公司 2026 年二季度韩国经济环比增长 0.6%,远超市场预期的 0.2%,强劲的半导体出口是主要贡献来源。这意味着 SK 海力士的业绩增长并非单纯依赖估值扩张,而是有实质性的出口数据和产能利用率支撑。
风险情景的逻辑推演
需要正视的风险情景是:若 9 月 10 日公布的美国 CPI 数据持续偏热,美联储加息概率将进一步强化,10 年期国债收益率可能继续上行。届时,即便存储芯片供需格局维持紧张,高利率环境仍将通过三条路径施加压力:
其一,企业融资成本上升,可能抑制部分中小型云服务商的算力采购计划,从而边际削弱存储需求增量;其二,高利率环境下资金的避险倾向增强,可能从高波动的半导体板块流出;其三,若美国经济因持续紧缩出现超预期放缓,全球风险资产定价中枢将整体下移。
但当前市场定价的核心分歧在于:AI 基础设施支出,尤其是头部 Hyperscaler 的资本开支,是战略性的军备竞赛,而非可随意削减的弹性成本。只要这一底层假设未被打破,存储芯片的结构性短缺便具备穿越利率周期的潜力。
常见问题FAQ
问:KOSPI 为何在 2026 年 9 月 8 日出现 0.58% 的下跌?
当日 KOSPI 下跌主要受美联储加息预期升温压制。美国 8 月非农数据超预期叠加 10 年期国债收益率高位运行,CME 工具显示美联储 9 月加息概率达 60.4%,全球风险资产承压,韩国综合股价指数随之回调。
问:SK 海力士为何能在 KOSPI 下跌时逆势收涨?
SK 海力士当日收涨 0.56%,主要受存储芯片供需极度紧张的基本面支撑。韩国券商指出其库存已不足 10 天供应量,叠加 AI 基础设施投资对 HBM 和 DRAM 的结构性需求,形成与宏观压力对冲的产业逻辑。
问:美联储加息对 AI 芯片行情的影响机制是什么?
加息主要通过估值模型的分母端施压——无风险利率上升会压缩远期利润的现值。同时,高利率可能抑制部分中小型企业的算力采购计划。但对头部 Hyperscaler 而言,AI 资本开支被视为战略性支出,短期利率波动较难改变其投资节奏。
问:存储芯片的库存紧张局面预计将持续多久?
高盛与 SK 海力士管理层近期交流认为,即便行业所有已宣布产能扩张落地,供需紧平衡状态至少延续至 2028 年。2027 年存储供给紧张程度预计将超过 2026 年。
问:SK 海力士的机构目标价是否仍具备参考价值?
截至 9 月 8 日收盘,市场对 SK 海力士的 1 年预测目标价为 3,197,603.75 韩元,较当前股价 1,793,000.00 韩元存在较大理论空间。但目标价的实现需满足利率环境不进一步恶化且 AI 推理需求按预期落地等前提条件。
结语
2026 年 9 月 8 日(北京时间),KOSPI 下跌 0.58% 与 SK 海力士逆势上涨 0.56% 并存的行情格局,本质上是一场关于“定价权归属”的市场表决——存储芯片产业自身的供需方程,正与宏观贴现因子展开激烈的拉锯。
从基本面数据看,SK 海力士所处的赛道具备清晰的中期支撑逻辑:库存不足 10 天的供应紧张局面、2027 年存储占比将达 AI 投资 57% 的结构性升级、以及机构给出的 3,197,603.75 韩元目标价,均指向产业层面的确定性溢价。但从宏观面审视,美联储 60.4% 的加息概率与持续高企的美债收益率,构成了估值层面的硬约束。
对于市场参与者而言,未来一周存在两个关键验证节点:美国 CPI 数据将决定加息预期的边际变化;而芯片产业链的订单与产能公告,将检验 AI 需求能否在利率扰动下继续兑现增长。在此之前,KOSPI 与 SK 海力士的分化行情,或许正是跨资产定价逻辑重塑过程中的常态。
以上就是KOSPI下跌0.58%:SK海力士为何逆势上涨?AI芯片能否抵御美联储加息压力?的详细内容,更多关于SKHYNIX海力士行情分析的资料请关注脚本之家其它相关文章!
本站提醒:投资有风险,入市须谨慎,本内容不作为投资理财建议。


